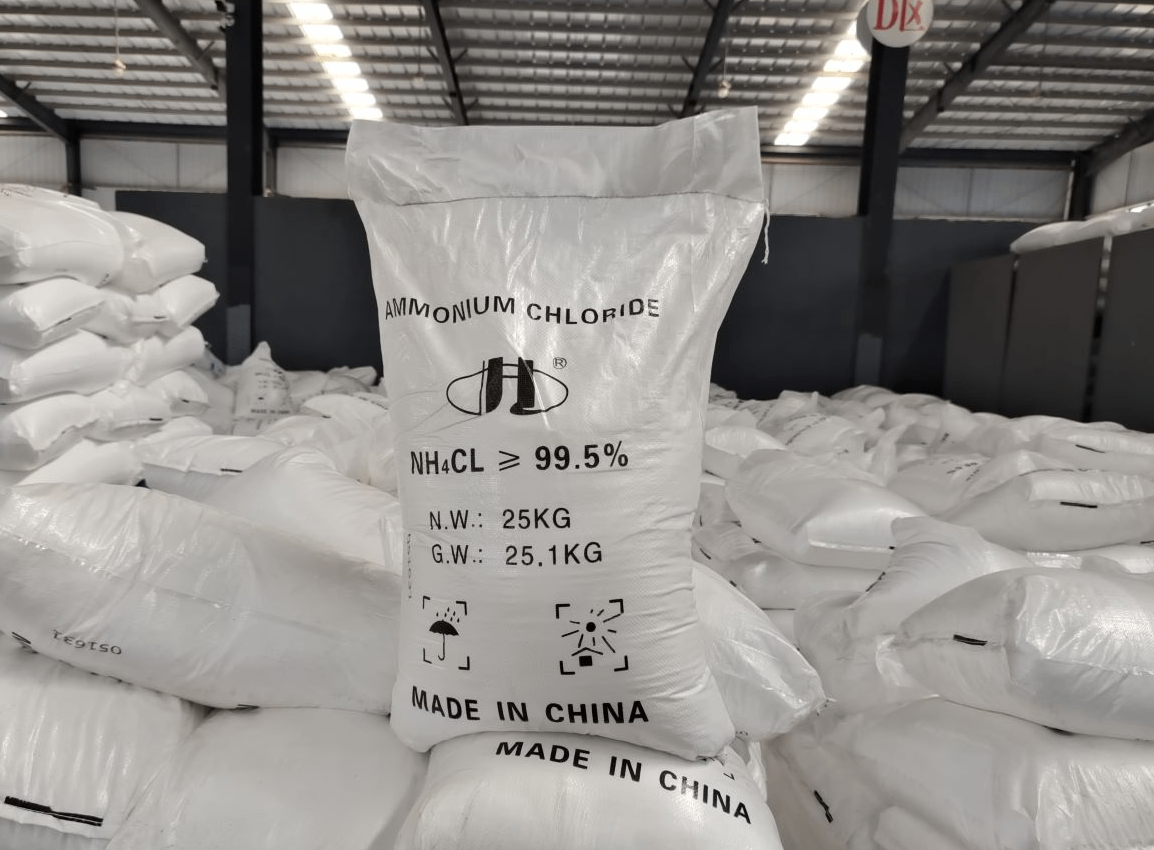
 氯化铵生产厂家:
中国的氯化铵主要在三个部门消费: 农业、工业和出口。农业部门仍然是主导市场,占总需求的60% %。在工业领域,应用继续扩大,占总需求的30% %。受益于全球贸易协定和政策支持,我国氯化铵出口稳步增长,出口市场贡献了总需求的10%。
近年来,氯化铵产能随着纯碱和合成氨厂的增长而稳步扩大,达到2055万吨。但是,今年上半年工厂利用率下降至82.46% %,同比7.81% 下降,导致产量减少。1月至6月的产量总计863.91万吨,与去年同期相比下降5.05%。这主要是由于市场价格低迷挤压了利润率,促使一些企业降低了开工率。
农业需求: 农业仍然是中国氯化铵的主要下游市场,需求集中在春耕和秋播季节。3-5月为春肥需求高峰期,但市场供应充裕缩短了下游采购提前期,整体成交集中度提升。统计数据显示,上半年国内氯化铵下游消费量预计为692万吨,较去年同期的805万吨14.04% 下降。
工业需求: 工业对氯化铵的需求保持相对稳定,主要服务于化工、医药和电子等行业。尽管这些行业都有积极的发展趋势,但由于中国更广泛的经济环境,总体需求增长一直低迷。例如,在化工行业,由于原材料价格波动和市场竞争,一些企业减少了氯化铵的采购。
出口需求: 我国氯化铵出口受政策因素影响显著。上半年,新的商品检验政策暂时减少了出口量。出口量估计为900,000吨,总需求为782万吨-与去年同期相比10.42% 下降。尽管海外需求的波动对氯化铵市场的影响相对较小,但出口量的变化仍对整体市场供需平衡产生一定影响。