 塩化アンモニウムメーカー
中国の塩化アンモニウムは、主に農業、産業、輸出の3つのセクターで消費されています。農業部門は依然として主要な市場であり、総需要の60% を占めています。産業部門では、アプリケーションは拡大し続けており、総需要の30% を占めています。世界貿易協定と政策支援の恩恵を受けて、中国の塩化アンモニウムの輸出は着実に成長しており、輸出市場は総需要の10% を占めています。
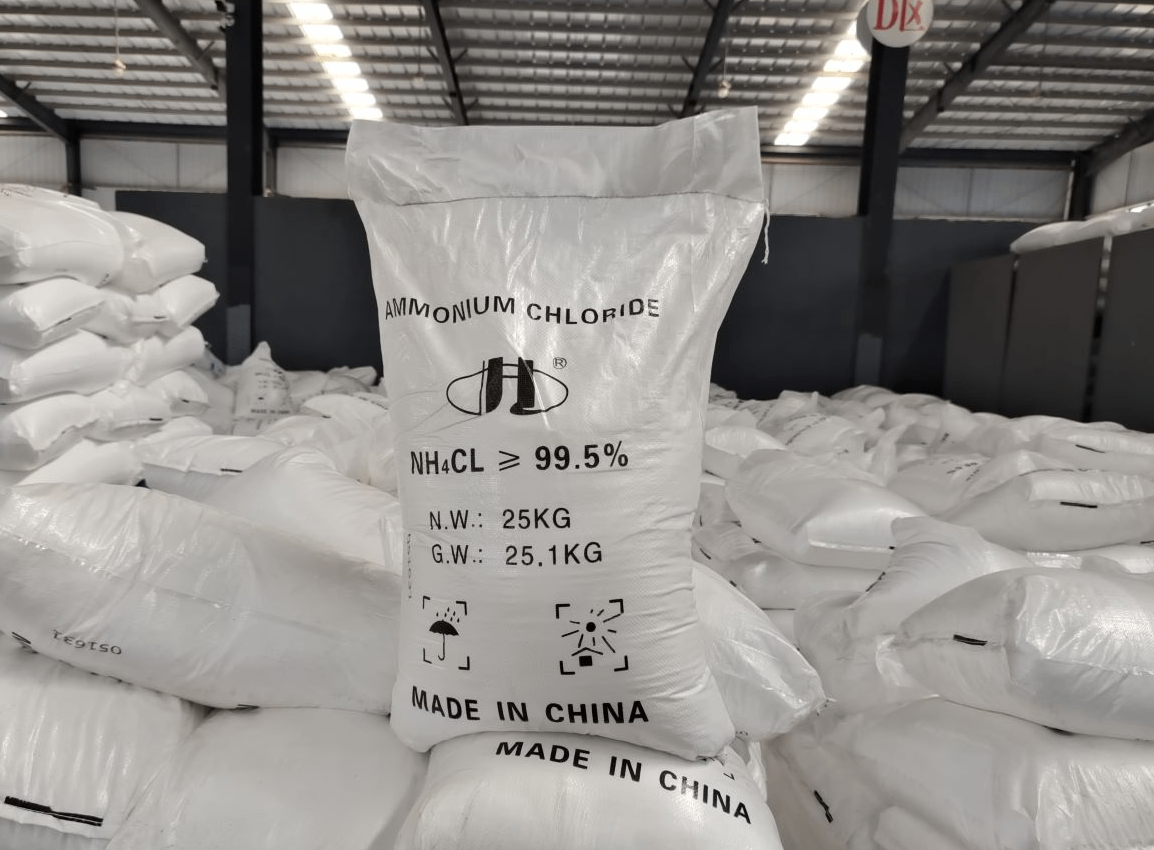
近年、塩化アンモニウムの生産能力は、ソーダ灰とアンモニアの複合プラントの成長とともに着実に拡大し、2,055万トンに達しています。しかし、今年上半期のプラント利用率は82.46% に低下し、前年比7.81% 減少し、生産量の減少につながりました。1月から6月までの生産量は86億391万トンで、前年同期比5.05% 減少した。これは主に、市場価格の下落が利益率を圧迫し、一部の企業に営業率の引き下げを促したことによるものです。
農業需要: 農業は依然として塩化アンモニウムの中国の主要な下流市場であり、春の耕作と秋の播種シーズンに需要が集中しています。3月から5月は春肥料のピーク需要期間でしたが、十分な市場供給が下流の調達リードタイムを短縮し、全体的な取引集中を増加させました。統計によると、上半期の塩化アンモニウムの国内下流消費量は692万トンと推定されており、前年同期の805万トンから14.04% 減少しています。
産業需要: 塩化アンモニウムの産業需要は比較的安定しており、主に化学、医薬品、電子機器などのセクターにサービスを提供しています。これらの業界全体で前向きな発展傾向にもかかわらず、中国のより広範な経済環境のために全体的な需要の伸びは鈍化しています。たとえば、化学産業では、原材料価格の変動と市場競争の中で、塩化アンモニウムの購入を削減している企業もあります。
輸出需要: 中国の塩化アンモニウムの輸出は、政策要因の影響を大きく受けています。今年の上半期に、新しい商品検査方針は一時的に輸出量を削減しました。輸出量は90万トンと推定され、総需要は782万トンで、前年同期比10.42% 減少した。海外需要の変動は塩化アンモニウム市場に比較的小さな影響を与えますが、輸出量の変化は依然として市場の需給バランス全体にいくらかの影響を及ぼします。